「大雨で家や車が浸水してしまった…!」
目の前で大切な自宅や車が水につかると、誰でも焦ってしまうものです。 しかし、ここで焦って「ある行動」をしてしまうと、二重の被害に遭ったり、最悪の場合は命に関わる危険、さらには保険金が下りづらくなるリスクがあります。
今回は、水害直後に絶対にやってはいけない「3つのNG行動」と、知っておくべき保険のチェックポイントを分かりやすく解説します!
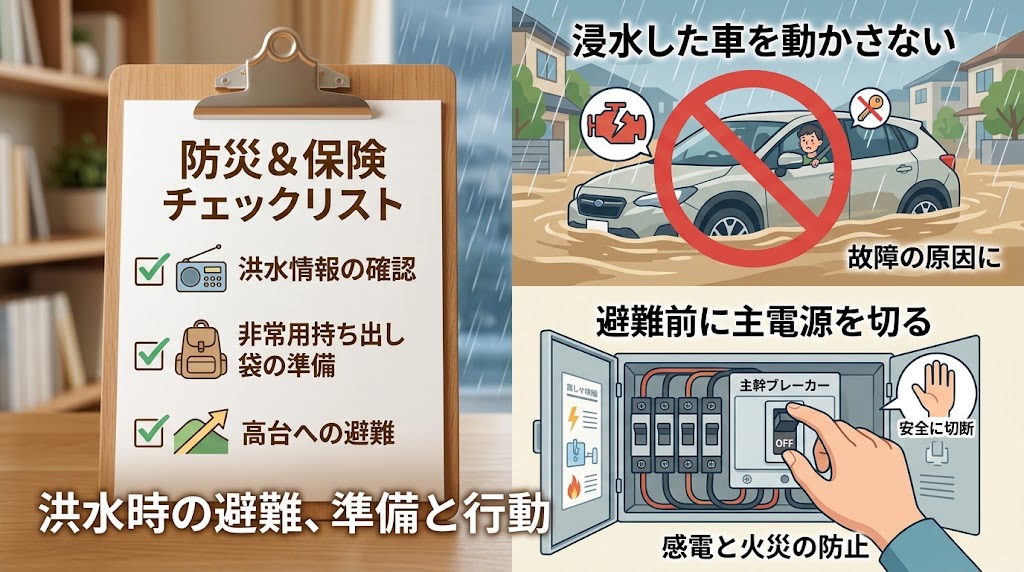
1. 【NG行動①】冠水・浸水した車のエンジンをかける
「動くかどうか試してみよう」とキーを回すのは絶対にNGです!
正解の対応: エンジンは絶対にかけず、JAFやロードサービス、保険会社の事故受付ダイヤルへ連絡し、レッカー移動を依頼しましょう。
2. 【NG行動②】ブレーカーを入れたまま避難する・片付ける
家屋が床上・床下浸水した際、電気の配線やコンセントが水に浸かっていると危険です。
正解の対応: 避難するときや片付けを始める前には、**必ず「ブレーカー(アンペアブレーカー・漏電ブレーカー)」を「切(OFF)」**にしてください。
3. 【NG行動③】写真を撮る前に一気に片付けてしまう
「一刻も早く綺麗に掃除したい!」という気持ちは山々ですが、写真がないと後で大変なことになります。
正解の対応: 片付ける前に、スマホで**「浸水した高さがわかる引きの写真」や「傷んだ家具・家電のアップ写真」**を複数角度から保存しておきましょう。
4. あなたの保険は大丈夫?ご契約内容のチェック
水害による被害は、火災保険や自動車保険でカバーできる場合があります。
火災保険の「水災補償」: 台風や集中豪雨による床上浸水・土砂崩れなどが補償対象になるのが一般的です(「水災補償なし」のプランになっていないか確認を)。
自動車保険の「車両保険」: 冠水によるお車の損害は、車両保険を付帯している場合に対象となるケースがあります。
地震・津波の場合: 地震を原因とする津波での浸水は、水災補償ではなく「地震保険」の対象となります。
⚠️ ご確認とお願い(免責事項)
※保険金の支払可否や事故対応の具体的な手順は、被害の状況やご契約中の保険会社・代理店、個別の契約約款によって異なります。 万が一のトラブルや不安がある場合は、必ずご契約中の保険会社やお近くの保険代理店へ直接ご相談・ご確認ください。
まずは万が一の避難経路と、引き出しの中の保険証券のチェックから始めてみませんか?
 0120-414-556